Erhöhung der Wohngebäudeversicherung 2027: Anpassungsfaktor und was du tun kannst
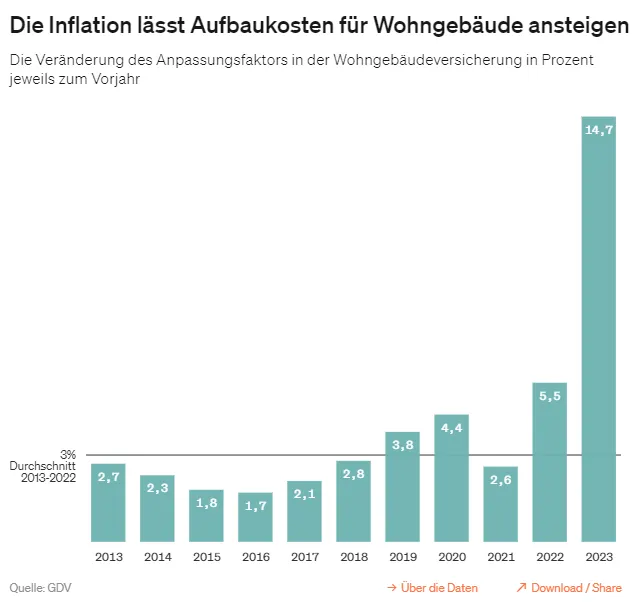
Im Herbst kommen die Beitragsbriefe, und fast alle Hausbesitzer lesen dasselbe: Die Wohngebäudeversicherung wird wieder teurer. Für 2027 steigt der Anpassungsfaktor um 4,77 Prozent. Bei vielen Verträgen kommt noch eine eigene Erhöhung des Versicherers obendrauf. Hier steht, woher das kommt, was davon du hinnehmen musst und wo du gegensteuern kannst.
Das Wichtigste in Kürze
- Der Anpassungsfaktor 2027 liegt bei 28,95 (2026: 27,63). Er gilt ab dem 1. Januar, in deinem Vertrag wirkt er zur nächsten Hauptfälligkeit.
- Grund sind vor allem die Baupreise: Sie lagen im Mai 2026 rund 5 Prozent über dem Vorjahr.
- Viele Versicherer erhöhen zusätzlich über die Beitragsanpassungsklausel, weil Schäden durch Leitungswasser und Unwetter teurer werden.
- Bei einer Erhöhung ohne mehr Leistung hast du oft ein Sonderkündigungsrecht – aber kündige nie, bevor ein neuer Vertrag steht.
- Die Pflicht-Elementarversicherung rückt näher: Ein Gesetzentwurf wird für 2027 erwartet.
Warum wird meine Wohngebäudeversicherung jedes Jahr teurer?
Die meisten Verträge versichern dein Haus zum gleitenden Neuwert. Das heißt: Nach einem Totalschaden bekommst du so viel, wie der Wiederaufbau heute kostet, nicht so viel, wie das Haus beim Kauf gekostet hat. Damit das funktioniert, wächst die Versicherungssumme jedes Jahr mit den Baukosten mit. Und mit der Summe wächst der Beitrag.
Das Werkzeug dafür ist der Anpassungsfaktor. Der Gesamtverband der Versicherer (GDV) berechnet ihn jedes Jahr neu, zu 80 Prozent aus dem Baupreisindex für Wohngebäude und zu 20 Prozent aus dem Tariflohnindex im Baugewerbe. Praktisch alle Versicherer in Deutschland arbeiten mit diesem Wert.
Das ist ärgerlich, aber auch dein Schutz: Ohne diese Anpassung wärst du nach ein paar Jahren unterversichert und bekämst im Schadenfall nur einen Teil bezahlt.
Der Anpassungsfaktor 2027 in Zahlen
| 2025 | 2026 | 2027 | |
|---|---|---|---|
| Anpassungsfaktor (VGB 2000 und neuer) | 26,51 | 27,63 | 28,95 |
| Gleitender Neuwertfaktor (VGB 88) | – | 27,8 | 29,1 |
| Veränderung zum Vorjahr | +2,47 % | +4,22 % | +4,77 % |
Für 2027 sind die Baupreise für Wohngebäude um 5,01 Prozent gestiegen, die Tariflöhne am Bau um 3,80 Prozent. Der Baupreisindex für Wohngebäude (2021 = 100) stieg dabei von 133,6 auf 140,3, der Tariflohnindex von 118,4 auf 122,9. Welcher Faktor für dich gilt, hängt vom Alter deiner Versicherungsbedingungen ab. Das steht in deinem Versicherungsschein.
Was heißt das in Euro? Zahlst du heute 800 Euro im Jahr, kommen durch den Anpassungsfaktor allein rund 38 Euro dazu. Bei 1.500 Euro sind es gut 70 Euro.
Warum steigt mein Beitrag stärker als 4,77 Prozent?
Weil der Anpassungsfaktor nur die Baupreise abbildet, nicht die Zahl und Größe der Schäden. Und die sind in der Wohngebäudeversicherung seit Jahren zu hoch:
- Leitungswasser ist der teuerste Schadenbereich. Ältere Rohre, aufwendige Trocknung, teure Handwerker. Gerade in Hamburger Altbauten ein Dauerthema.
- Sturm, Hagel und Starkregen werden häufiger und heftiger.
- Handwerker sind knapp und teuer, Reparaturen dauern länger.
Viele Versicherer schreiben in dieser Sparte rote Zahlen. Deshalb erhöhen sie zusätzlich über die Beitragsanpassungsklausel in den Bedingungen. Diese Erhöhung kommt zum Anpassungsfaktor dazu – und genau sie ist der Teil, bei dem sich Prüfen lohnt.
Wie viel Prozent darf die Gebäudeversicherung steigen?
Eine feste Obergrenze in Prozent gibt es nicht. Der Anpassungsfaktor ist im Vertrag vereinbart und läuft automatisch. Eine zusätzliche Erhöhung über die Beitragsanpassungsklausel muss der Versicherer begründen können, sie muss also durch seine tatsächlichen Schadenkosten gedeckt sein.
Dein Hebel ist das Sonderkündigungsrecht: Erhöht der Versicherer den Beitrag, ohne dass sich dein Schutz verbessert, kannst du in der Regel innerhalb eines Monats nach Zugang der Mitteilung kündigen. Ob das auch für die reine Anpassung über den Anpassungsfaktor gilt, hängt von deinen Bedingungen ab. Das prüfen wir für dich.
Aber Vorsicht: Kündige nie, bevor der neue Vertrag schriftlich zugesagt ist. Wer Vorschäden hat oder in einer gefährdeten Lage wohnt, bekommt nicht überall sofort einen neuen Vertrag. Und ein Haus ohne Gebäudeversicherung ist ein Risiko, das du nicht eingehen willst – deine Bank übrigens auch nicht.
Was du jetzt tun kannst
- Versicherungssumme prüfen. Stimmen Wohnfläche, Ausstattung und Anbauten noch? Ein neuer Wintergarten, ein ausgebautes Dachgeschoss oder ein Carport gehören in den Vertrag. Sonst droht Unterversicherung.
- Den gleitenden Neuwert nicht wegsparen. Ein Vertrag mit fester Summe ist billiger, bis der Schaden kommt.
- Selbstbeteiligung erhöhen. 500 oder 1.000 Euro Selbstbehalt senken den Beitrag spürbar. Kleinschäden zahlst du dann selbst, große bleiben versichert.
- Bausteine sortieren. Was ist drin, was fehlt? Elementarschutz ist wichtiger als manche Komfort-Erweiterung.
- Vorbeugen. Eine Rückstauklappe im Keller kostet wenig und verhindert, dass bei Starkregen das Abwasser zurückdrückt. Alte Leitungen rechtzeitig tauschen spart den teuren Wasserschaden.
- Vergleichen lassen. Die Bedingungen der Versicherer unterscheiden sich stark, nicht nur der Preis. Wir sehen über die VEMA mehr als 100 Gesellschaften und wissen, wer im Schadenfall zahlt.
Risikoermittlung direkt starten
Ich bin Mieter: Warum steht in der Nebenkostenabrechnung plötzlich mehr?
Die Gebäudeversicherung gehört zu den Betriebskosten, dein Vermieter darf sie auf die Mieter umlegen. Steigt sein Beitrag, steigt deine Abrechnung. Ist der Betrag sprunghaft gestiegen, darfst du nach den Belegen fragen. Ein Vermieter muss wirtschaftlich handeln und darf nicht jeden Preis einfach durchreichen.
Für Eigentümergemeinschaften und Verwaltungen gilt dasselbe in größer: Hier steht, wie wir Hausverwaltungen bei der Gebäudeversicherung entlasten.
Kommt die Pflicht-Elementarversicherung?
Sie wird konkreter. Im Oktober 2026 haben Justiz- und Finanzministerium Eckpunkte vorgelegt, ein Gesetzentwurf wird für 2027 erwartet. Der Stand:
- Neue Wohngebäudeverträge sollen Elementarschäden automatisch einschließen, etwa Überschwemmung durch Starkregen, Rückstau, Erdrutsch und Schneedruck.
- Bestehende Verträge bekommen ein Ergänzungsangebot. Reagierst du nicht, wird der Schutz nach einem Jahr automatisch erweitert.
- Die Selbstbeteiligung soll auf höchstens 20.000 Euro begrenzt werden.
- Diskutiert wird ein Verbot, die Mehrkosten auf Mieter umzulegen.
Für Hamburg wichtig: Sturmflut ist schon heute in den Elementarbedingungen ausgeschlossen, und daran soll sich nach bisherigem Stand nichts ändern. Alles, was durch Starkregen oder Rückstau ins Haus kommt, ist dagegen genau das, was der Elementarschutz abdeckt. Hast du ihn noch nicht, warte nicht auf das Gesetz. Mehr dazu in unserem Beitrag zur Pflichtversicherung gegen Elementarschäden.
Fazit
Den Anpassungsfaktor kannst du nicht wegverhandeln, er hält deinen Schutz auf dem Stand der Baupreise. Die Erhöhungen darüber hinaus kannst du prüfen lassen, und oft lohnt sich das. Schick uns deinen Beitragsbrief, wir sehen ihn uns an und sagen dir ehrlich, ob ein Wechsel etwas bringt oder ob du besser bleibst.
Du hast gerade ein Haus gekauft? Dann lies auch, welche Versicherungsfalle beim Hauskauf teuer werden kann. Alles zur Wohngebäude- und Hausratversicherung findest du auf unserer Themenseite.